フリーランスの資金繰りと賠償リスクの実態
「フリーランスは入金が遅れて資金繰りが厳しくなる」「直請けは賠償リスクが怖い」という話をよく見る。筆者もフリーランスに転向する前は同じ不安を抱えていた。
だが2年間、本業(直請け)と副業(スタートアップSaaS)を並走させてきて、正直に言うと入金が遅れたことも、賠償で肝を冷やしたこともない。この記事では、それを「運が良かった」で終わらせず、なぜそうなったのか、逆にどこは備えるべきなのかを実数で切り分ける。
資金繰りとリスク管理は、フリーランスの記事の中でも特に「不安を煽る」書き方が多い領域だと感じている。手数料の高さを強調してファクタリングを勧める記事、賠償の恐怖を強調して保険を勧める記事、どちらも読者の不安につけ込んでいる面がある。この記事では、実際に何が起きて何が起きなかったかをそのまま書き、その上で「自分には要らなかったもの」もはっきり書く。
この記事の結論を先に
「何も起きなかった」が結論だ
入金遅延なし、賠償のヒヤリなし、賠償責任保険は入っていない、即日払い(ファクタリング)も使ったことがない。これは自慢ではなく、独立直後の資金がいちばん薄い2ヶ月をどう乗り切ったか、直請けの契約書をどう読んだかという「地味な準備」の結果だ。以下、実数で見ていく。
この記事はフリーランスエンジニアの月収120万円の現実(入ってきた後の税金・手取りの話)や、直請け切り替えの実録(直請けの始め方の話)とは棲み分けている。今回は「入金がいつ来るか」「入ってくるまでに何が起こり得るか」という時間軸の話だけに絞る。
この記事の対象読者
- これから独立予定で、初回入金までの空白期間が不安な人
- エージェント経由から直請けに切り替えて、賠償リスクの扱いに迷っている人
- 賠償責任保険・ファクタリングを「とりあえず検討した方がいいのか」で立ち止まっている人
独立直後、口座残高が一番減った2ヶ月
フリーランス転向の話をすると、いきなり単価や節税の話に飛びがちだが、いちばん資金繰りが薄いのは独立した直後だ。ここを正直に書く。
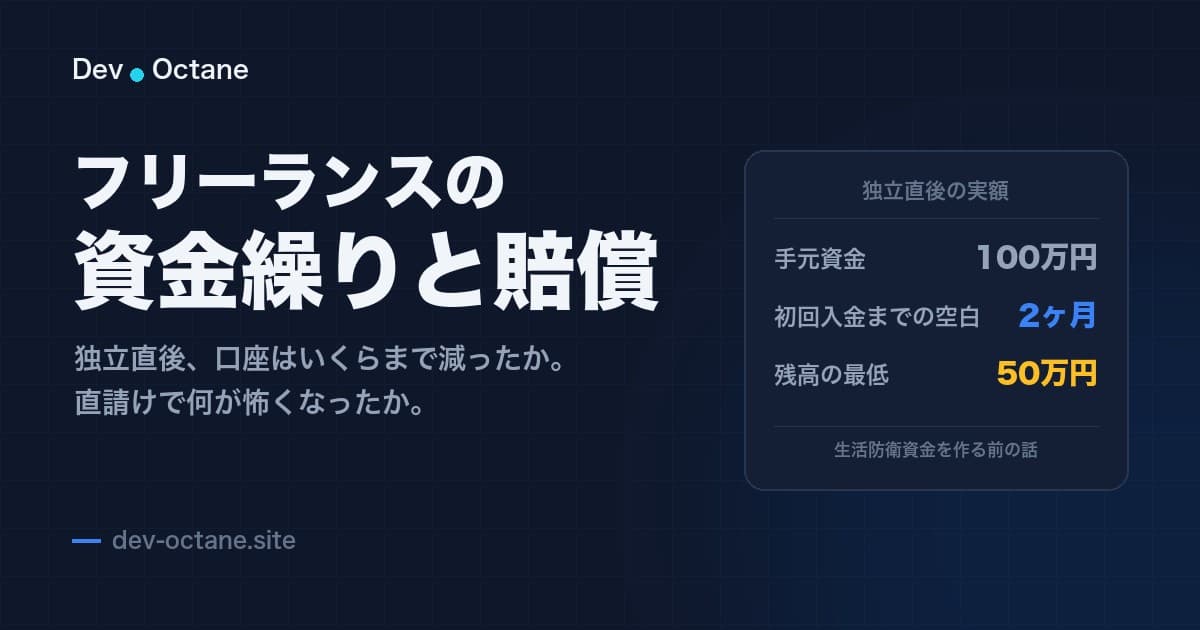
独立したとき、手元にあった資金は100万円ほどだった。会社員最後の給料から、フリーランスとしての初回入金までは2ヶ月ほど空いた。エージェント経由の案件は「月末締め・翌月末払い」だったため、稼働を始めてから最初の入金が来るまでに実質1ヶ月強のタイムラグがあり、そこに退職〜稼働開始までの空白期間が重なった形だ。
その2ヶ月の間、口座残高は最低で50万円まで減った。乗り切り方は特別なものではない。貯金の取り崩しと、生活費を削ること(削ったのはほぼ外食費)の2つだけだ。退職金や失業給付をあてにしたわけでも、家族に頼ったわけでもない。
「防衛資金300万円」は独立時点では存在しない
別記事で「生活防衛資金300万円を確保している」と書いているが、これは独立してから半年ほどかけて積み上がったものだ。独立した瞬間に300万円あったわけではない。独立直後の数ヶ月は、防衛資金が薄い状態で稼働を始めることになる前提で資金計画を立てる必要がある。
いま独立前の自分に一言だけ言えるとしたら、と考えると答えは決まっている。**「生活費の3ヶ月分は貯めてから辞めろ」**だ。月の生活費が25万円前後なら75万円、これに初回入金までのタイムラグ(1〜2ヶ月)分の余裕を足した金額が、独立時点での最低ラインになる。
100万円という手元資金は、当時「これだけあれば大丈夫だろう」という感覚で決めた金額であり、緻密な試算をした結果ではない。実際には2ヶ月で半分が消えた。振り返ると、退職前に「初回入金までの実日数」をエージェントや取引先に確認しておくだけで、この2ヶ月の不安はかなり減らせたはずだ。独立時期を決める段階で、契約先の締め日・支払日を先に聞いておくことを勧めたい。
請求してから何日で振り込まれるのか(入金サイトの実数)
読者がいちばん知りたいのはここだろう。「エージェント経由なら早い」「直請けは個人だから遅くなる」というイメージがあるかもしれないが、筆者の実感は違う。
| 契約 | 締め日 | 支払日(契約書上) | 稼働から入金までの実日数 |
|---|---|---|---|
| エージェント経由(1年目・教育系スタートアップ) | 月末 | 翌月末 | 約1ヶ月のタイムラグ |
| 直請け(現・本業/不動産SIer 80万円) | 毎月10日 | 翌月末 | 約1ヶ月のタイムラグ |
| 副業(スタートアップSaaS 40万円) | 月末 | 翌月末 | 約1ヶ月のタイムラグ |
3契約とも、支払いタイミングにほぼ差はなかった。エージェント経由は「会社対会社だから支払いも早いはず」というイメージを持っていたが、実際には直請け・副業と変わらなかった。そもそも「早くなる」と期待していたわけでもなかったので、拍子抜けというより「そういうものか」という感覚だった。
契約書に支払期日が明記されていなかった契約は、これまで一度もない。 3契約とも「◯日締め・翌月末払い」のように書面で明記されていた。これは幸運というより、直請けの相手が新卒時代からの知り合いだったことと、副業先がSaaS企業として契約実務が整っていたことが大きい。
フリーランス新法の60日ルールと照らし合わせる
2024年11月1日に施行された「特定受託事業者に係る取引の適正化等に関する法律」(通称:フリーランス新法)では、発注事業者に対して次の義務を課している。
支払期日の60日ルール
発注事業者は、給付を受領した日から起算して60日以内のできる限り短い期間内に支払期日を定め、その期日までに報酬を支払わなければならない。支払期日を定めなかった場合は受領日が支払期日となり、60日を超える期日を定めた場合は受領日から60日を経過する日が支払期日とみなされる。
執行は公正取引委員会・中小企業庁・厚生労働省の3省庁が担う(公正取引委員会・中小企業庁の説明資料に基づく)。
1ヶ月以上続く継続的な業務委託の場合、給付の受領日は個別のタスク単位ではなく、月ごとの締め日(検収日)を基準に扱われるのが一般的だ。この考え方に沿うと、「毎月10日締め・翌月末払い」も「月末締め・翌月末払い」も、締め日から支払日までは30〜50日程度に収まり、60日ルールの範囲内におさまる設計になっている。実際、筆者の3契約はいずれもこの形で、支払期日が書面に明記されており、60日を超えるような契約には出会っていない。
逆に注意した方がいいのは、「締め日そのものが曖昧」「支払期日が口頭でしか伝えられていない」契約だ。 その場合は法律上、受領日がそのまま支払期日とみなされる。自分の契約書に締め日と支払日の両方が具体的な日付・条件で書かれているかを、一度確認しておくといい。
入金が遅れた経験・自分側のミスは無かったか
入金が予定日より遅れた経験は無い。 催促した経験も無い。これは自慢できる話というより、そもそも遅延が起きにくい相手とだけ取引してきたという面が大きい。
一方で、請求書の自分側のミスで入金が遅れたこともない。理由ははっきりしている。毎月カレンダーに請求書の発行日・締め日を予定として入れて機械的に対応していることと、単純に「信頼を失いたくない」という気持ちからだ。金額違い・送付先違い・登録番号(インボイス番号)の記載漏れは、フリーランス側の単純なミスで起きる遅延の典型例だが、ここはルーティン化することで潰せる部分だ。
遅延対策は「催促のテクニック」より前段の管理
入金遅延を経験したことがないので「催促メールの書き方」については語れない。書けるのは、遅延の原因になりやすい自分側のミスを、カレンダー管理という地味な方法で潰しているという事実だけだ。
「入金前に来るのか不安になったことがあるか」で言えば、そういう記憶も特にない。取引先が固定の相手ばかりで、契約更新のたびに支払い条件が変わらなかったことが大きいと思う。毎月同じ日に同じ流れで請求書を出し、同じ日に入金がある──この単調さ自体が、資金繰りの不安を減らす一番の要因になっている。
直請けで増えた賠償リスクをどう扱っているか
エージェント経由の契約では会社対会社の契約が緩衝材になるが、直請けは個人対法人になる。ここで賠償リスクへの不安が語られることが多い領域だ。実際にどう向き合っているかを書く。
契約書で引っかかった条項
直請けの契約書を初めて自分で読んだとき、いちばん引っかかったのは損害賠償の上限条項だった。ただし正直に言うと、相手が新卒時代からの知り合いの会社だったこともあり、そこまで深く踏み込んで確認していない。損害賠償の上限額が契約書に明記されていたかどうかは確認していない。
むしろ実務上引っかかったのは、インボイス(適格請求書発行事業者)への登録を求められたことだった。賠償条項よりもこちらの方が、実際に手を動かして対応する必要がある分、印象に残っている。
「もし壊したら自分が払うのか」とヒヤッとした瞬間は無い
本番DBを触る、個人情報を含むデータをローカルに落とす、デプロイで障害を出す──直請けのリスクとしてよく語られる場面はいくつもあるが、稼働中にそういう場面でヒヤッとしたことは一度もない。
PC・作業環境についても、直請けになってから特別に変えたことは無い。本業のクライアントからはPCが支給されており、副業は個人PCを使っているが、基本的に自宅でしか作業をしないというルールを自分の中で持っているだけだ。VPNや暗号化ツールを別途導入したといった対応もしていない。
「知り合いだから大丈夫」は再現性が低い
上記はすべて、相手が信頼関係のある知り合いの会社だったことが前提にある。同じことを、面識のない新規クライアントとの直請けにそのまま当てはめるのは危険だ。賠償上限が青天井の契約を、確認もせずに結ぶのは相手を選んでの話であって、一般的な推奨ではない。
賠償責任保険は必要か:入っていない理由と、入る場合の選択肢
なぜ入っていないのか
フリーランス向けの賠償責任保険には、現在入っていない。 理由は単純で、取引先が知り合いの会社であることが大きい。存在を知らなかったわけでも、調べるのが面倒だったわけでもなく、「今の取引先との関係性を考えると、自分にはリスクの優先度が低い」と判断した結果だ。
取引先から保険加入を求められたこともない。セキュリティ・情報管理については、契約書に再委託の禁止・データの持ち出し禁止・NDA(秘密保持契約)の締結が明記されているが、これに対して特別な対応をしたわけではなく、契約条項として受け入れているだけだ。20名規模のSIerという比較的小さな組織が相手だったこともあり、チェックシートへの記入や端末の暗号化証明のような踏み込んだ要求をされたことは無い。
別の案件では、委託先のセキュリティ体制を評価・管理する仕組み(サードパーティリスク管理/TPRM)そのものをSaaSとして開発する側に回ったこともある。発注企業が委託先に何を求め、どこまでチェックするかという設計を作る立場から見ると、自分が直請けで受けた要求(NDA・再委託禁止・持ち出し禁止のみ)は、企業が本来やろうとしているチェックのごく一部でしかない。20名規模の相手だからこそ簡素だっただけで、規模が大きい発注元ほど要求は細かくなる傾向があると理解しておいた方がいい。
「準委任だから大丈夫」で済ませていいか
直感的には「良い」と思っている。準委任契約は成果物への責任(契約不適合責任)を負わない稼働ベースの契約であり、請負契約に比べて賠償リスクの発生条件は限定的だ。ただしこれは筆者の感覚であり、法的な正確性は契約種別・条項次第で変わる。契約書が実質的に請負に近い成果物責任を課していないか、自分の契約種別は確認しておくべきだ。
賠償責任保険を検討するなら:FREENANCEの「あんしん補償」
賠償責任保険の存在自体は知っている。フリーランス向けで代表的なのが、freee株式会社が提供する**FREENANCE(フリーナンス)**だ。会員プランは3段階に分かれている(2026年9月時点)。
| 会員プラン | 月額(年払い) | 月額(月払い) |
|---|---|---|
| フリー | 0円 | 0円 |
| レギュラー | 490円 | 590円 |
| プレミアム | 980円 | 1,200円 |
無料の「フリー」会員でも、業務中の事故を補償する「あんしん補償Basic」が自動で付帯する。
| 補償の種類 | 1事故あたりの上限 | 付帯するプラン |
|---|---|---|
| 業務遂行中の事故 | 最高5,000万円 | フリー会員(無料)から自動付帯 |
| 仕事の結果(PL責任) | 最高5,000万円 | フリー会員(無料)から自動付帯 |
| 受託財物の損害 | 最高500万円 | フリー会員(無料)から自動付帯 |
| 業務過誤(情報漏洩・著作権侵害・納品物の瑕疵・納期遅延) | 最高500万円 | レギュラー・プレミアム会員(有料)限定 |
エンジニアが本命で欲しいのは「業務過誤」補償
エンジニアの実務で発生しやすい賠償リスクは、事故というより「情報漏洩」「納品物の瑕疵」「納期遅延」といった業務過誤に近い。この補償は無料のフリー会員には付帯せず、月490円〜のレギュラー・プレミアム会員でのみ対象になる(FREENANCE公式サイトの記載に基づく。契約前に必ず最新の「あんしん補償のあらまし」を確認してほしい)。
FREENANCEの補償内容を確認する →
比較対象:フリーランス協会のベネフィットプラン
もう一つの選択肢が、一般社団法人プロフェッショナル&パラレルキャリア・フリーランス協会が提供する「ベネフィットプラン」だ。一般会員は年会費1万円で、賠償責任保険と報酬トラブル時の弁護士費用保険が自動付帯する。所得補償保険は任意加入で、年間総支払額の上限は10億円と大きい。
ただし月払い・お試しプランは無く、途中退会しても返金はされない。ここがFREENANCEのフリー会員(0円)との最大の差だ。
0円でまず賠償だけ最低限確保したいならFREENANCE、福利厚生ごと含めて年単位で備えたいならフリーランス協会、という切り分けになる。どちらも使っていない筆者の立場からは、「取引先との関係性次第で優先度は変わる」というのが実感に近い結論だ。
なお、FREENANCEには賠償責任保険(あんしん補償)以外に、屋号名義で開設できる「フリーナンス口座」(振込手数料無料、本人口座への振替は週1回)や、次章で扱う即日払い機能もある。保険目的だけでなく、口座・資金化まで一体で使えるプラットフォームという位置づけだ。
即日払い(ファクタリング)は使うべきか
入金までのタイムラグを埋める手段として、請求書を早期に現金化する「即日払い(ファクタリング)」がある。FREENANCEも即日払い機能を提供しており、手数料は請求書額面の3%〜10%(会員優遇でプレミアム3.43%・レギュラー3.93%)、最短当日振込、取引先には利用の事実が通知されない。
存在は知っているが、使ったことは一度もない。
手数料3〜10%という数字を見ての率直な感想は「高い」だ。月80万円の請求書なら、手数料だけで2.4万〜8万円が消える計算になる。1ヶ月分のタイムラグを埋めるためだけに数%を払うのは、年利換算すれば数十%相当のコストを毎月払い続けているのに近い。これを毎月払い続けるのは、単価が低いまま資金繰りに追われている状態を固定化するだけだと感じる。
使うべきではない場面:生活費の補填
「即日払いを毎月使って生活費に補填する」という使い方には否定的だ。それは資金繰りの根本を直しているのではなく、手数料を払い続けて問題を先送りしているだけになる。キャッシュフローがきついなら、まず入金サイトそのものを見直す方が先だと思う。
一方で、使う価値がある場面もあると考えている。それは仕入れがあってキャッシュフローがきつい人だ。外注費や機材費のように先に大きな支出が発生し、入金までのタイムラグの中で資金が回らなくなるケースでは、手数料を払ってでも資金化する合理性がある。エンジニア単独の準委任契約のように、仕入れがほぼ発生しない働き方であれば、優先度は低い。
現在の状態(防衛資金300万円・月収120万円)では、即日払いは不要だと判断している。
同じフリーランスエンジニアに言えること
資金繰りで独立前に必ず備えておくべきことを、優先順位をつけて3つ挙げる。
- 生活費の3ヶ月分は独立前に貯めておく。 独立直後の1〜2ヶ月は初回入金がまだ来ない可能性が高い前提で動くべきだ。
- iDeCo・小規模企業共済といった税金対策は、資金繰りとセットで先に設計しておく。 節税効果は大きいが、月々の積立が資金繰りを圧迫する側面もあるため、単価が安定してから始めるのでは遅い。
- 老後資金も同じ資金繰りの土俵で考える。 月30万円の生活費で65歳から95歳まで生きる前提なら、単純計算で約1億円が必要になる。国民年金・厚生年金でいくら受け取れるかを先に把握し、その差分をどう埋めるかを今のうちに考えておくべきだ。
逆に「そこまで心配しなくていい」と言えることは、正直あまり無い。お金まわりは年齢を重ねてから慌てるほど選択肢が減っていく領域だと感じているので、不安を打ち消すより、むしろ早めに向き合うことを勧めたい。
もう一度独立するなら変えたいことは一つだけだ。独立するタイミングで小規模企業共済に加入する。 節税と将来の退職金代わりを兼ねる制度で、始めるタイミングが早いほど積立期間が長くなる。単価が上がってから慌てて加入を検討するより、資金繰りが薄い独立初期から少額でも積み立てを始めておく方が、結果的に長期の資金計画は立てやすい。
会社員時代は厚生年金と退職金という2つの「将来の備え」が半ば自動的に積み上がっていたが、フリーランスにはどちらも無い。iDeCo・小規模企業共済・NISAといった制度は、税金対策であると同時に、会社員時代に自動で積み上がっていたものを自分で作り直す作業でもある。目先の資金繰りだけでなく、この長期の積立を同じ設計の中に組み込んでおくことを勧める。
よくある質問(FAQ)
Q1. フリーランス新法があれば入金は必ず60日以内になりますか?
フリーランス新法(2024年11月施行)は、発注事業者に対して受領日から60日以内のできる限り短い期間で支払期日を定め、その期日内に支払う義務を課している。ただし「月末締め・翌月末払い」のような契約は、稼働開始のタイミングによっては60日に近づくケースもある。自分の契約の締め日・支払日を実際に計算してみることが、法律を知るだけでなく実務上の安心につながる。
Q2. 賠償責任保険は全フリーランスに必須ですか?
一律に必須とは言えない。取引先との関係性(信頼関係のある相手か、初めての取引か)、契約が請負か準委任か、扱うデータの機密性によってリスクの大きさは変わる。筆者自身は現在加入していないが、それは知り合いの会社との取引が中心であることが前提になっている。面識のないクライアントとの直請けが増える場合は、無料のFREENANCEフリー会員から検討する価値はある。
Q3. 即日払い(ファクタリング)はどんな人に向いていますか?
外注費や機材費のように先に大きな支出が発生する「仕入れ型」の働き方をしている人には合理性がある。単純に生活費が足りないという理由で毎月使うのは、手数料が積み重なるだけなので避けたい。まずは入金サイトの見直しや防衛資金の確保を優先すべきだ。
Q4. 直請けの契約書で最低限確認すべき項目は?
損害賠償の上限額、契約種別(準委任か請負か)、支払期日の明記、知的財産権の帰属、NDAの範囲は最低限確認しておきたい。筆者自身は信頼関係のある相手だったため損害賠償の上限を確認していないが、これは一般的な推奨ではない。初めての相手との直請けでは、このあたりを事前に確認することを勧める。
Q5. 独立直後の資金ショートを避けるには、貯金以外に何を準備しておくべきですか?
貯金以外では、独立前に契約予定先の締め日・支払日を確認しておくことが有効だ。初回入金がいつになるかを事前に把握できれば、口座残高がどこまで減る想定なのかを退職前に逆算できる。また、退職前に副業として先に一部の収入源を作っておく方法もあるが、筆者自身はこれをやっておらず、2ヶ月の空白期間をそのまま貯金の取り崩しで乗り切った。
まとめ:今日からできるアクション
- 独立前に生活費3ヶ月分を貯めておく(独立直後の1〜2ヶ月は入金が来ない前提で動く)
- 自分の契約の「締め日・支払日」を書き出し、フリーランス新法の60日ルールと照らし合わせてみる
- 請求書の発行日をカレンダーに登録し、自分側のミスによる遅延リスクを機械的に潰す
- 直請けの契約書では、損害賠償の上限額・契約種別(準委任/請負)を確認する
- 賠償責任保険は「取引先との関係性」で優先度を判断する。面識のない相手との直請けが増えるなら、無料のFREENANCEフリー会員から検討する
- 即日払いは「仕入れ型の資金繰り」向け。生活費の補填目的では使わない
- 老後資金も含めた長期の資金繰りを、税金対策(iDeCo・小規模企業共済)とセットで早めに設計する
入金サイトと賠償リスクは、フリーランスになる前は漠然とした不安として大きく見える。実際に動いてみると、備えるべきは「催促のテクニック」ではなく地味な契約確認とスケジュール管理であることが多い。
すべてのフリーランスがこの記事と同じ結論(保険もファクタリングも不要)にたどり着くわけではない。取引先が固定されていない、初めての相手との取引が多い、仕入れが発生する業態であれば、この記事の判断はそのまま当てはまらない。自分の状況が「知り合い中心・準委任・仕入れなし」という前提から離れるほど、保険やファクタリングの優先度は上がると考えてほしい。
直請けへの切り替え自体を検討している場合は、直請け切り替えの実録記事も参考にしてほしい。税金・節税の設計については確定申告・節税完全ガイドにまとめている。