個人開発フリーランス
【個人開発】フリーランスの税金管理ツールを作った話
フリーランスエンジニアの税金・積立・口座管理を自動化するWebアプリ「フリーランス金銭プランナー」を個人開発した。所得税・住民税・消費税・国保を自動計算し、毎月の積立目標と使える金額をリアルタイムに算出する仕組みと技術スタック、freee連携を紹介する。
2026.05.2423 min
独立して最初の確定申告を終えたあとで、気づいたことがある。この一年、ふるさと納税を一度もやっていなかった。iDeCoも小規模企業共済も同じで、控除は全部ゼロのまま申告していた。バックエンドエンジニアは経費が少なく、所得がそのまま高く出やすい。それはつまり控除の上限も高いということで、その枠を丸ごと捨てていたことになる。転向した年のうちに、せめてふるさと納税だけでもやっておくべきだった。
いまは、上限は自分で計算して出している。会社員向けの早見表は「給与収入」と「家族構成」で引くものだが、事業所得で、国保も共済の掛金も自分の数字で動くフリーランスには当てはまりにくい。上限は住民税の所得割から逆算する式で、式そのものは難しくない。ただ、控除をいくつも順番に引いていく手間がある。その計算をそのまま入力欄にしたのが、下のシミュレーターだ。
先に使いたい人は、このまま下の入力欄に進んでほしい。入力の意味や計算の中身は、結果のあとに書いた。出てくる数字は試算であり、確定額ではない。
出てくる「上限の目安」は、自己負担が2,000円に収まる寄附額の目安だ。実際の上限は、その年の所得が確定し、住民税の額が決まってはじめてわかる。住宅ローン控除を受けている人、このツールに入れていない控除(配偶者特別控除など)がある人は、実際の上限が下がることがある。
目安の金額をちょうど寄附するのではなく、少し余裕を残した額にとどめる考え方もある。年末までに所得が下がると上限も下がるので、目安ぎりぎりまで寄附していると、超えた分が自己負担になる。どれだけ残すかに決まりはなく、各自の判断になる。
数字の意味や、フリーランスが上限を読み違えやすい理由、検算の例は、この下に順に書いた。控除や税金まわりの周辺知識は、サイト内の次の記事が詳しい。
入力欄の数字を出すときに読む
小規模企業共済 完全ガイド|フリーランスが月7万円掛ける理由(共済等掛金控除の欄)
エンジニアのiDeCo・NISAガイド|節税シミュレーション付き(iDeCoの掛金も同じ欄に入る)
フリーランスエンジニアの確定申告・節税完全ガイド(事業所得の出し方・ふるさと納税の手続き)
フリーランスの税金管理ツールを作った話(住民税や国保を月々の積立に直す)
フリーランスの税金積立は月いくら?(住民税がいつ・いくら来るか)
筆者は、この計算を実額で書いた本を Zenn に出している。ふるさと納税の上限の出し方は、その第7章で扱った。
この話の続きは、本の「第7章 控除を使い切る ― iDeCo・小規模企業共済・ふるさと納税」に書いた。加入した年の共済の月数の注意、控除1万円あたりの効果、ふるさと納税の上限の出し方を扱っている。最初の3章(はじめに・第1章・第2章)は無料で、本は1,500円。
入力欄は多いが、どれも「その年(2026年)の見込み額」を入れるだけだ。年末まで数字が動くので、わからない欄は前年の実績をそのまま入れて、あとから直せばよい。
事業所得は「売上 − 経費 − 青色申告特別控除」で出した金額だ。売上そのままではない。経費を引き、青色申告をしているなら特別控除(65万円や10万円など、自分が受ける額)も引く。確定申告書の第一表にある「事業(営業等)」の所得金額と同じ数字になる。会計ソフトを使っているなら、その年の途中時点の損益と、青色申告特別控除の額から見込める。
ここを経費の少ないまま入れると、上限が実態より高く出る。年末に向けて経費が増える予定(機材の購入、年払いのサービスなど)があれば、その分を見込んだ額を入れたほうが安全側だ。
会社員をしながら副業で事業所得がある人、あるいは年の途中まで会社員だった人は、源泉徴収票の「支払金額」を入れる。手取りでも、給与所得控除を引いたあとの額でもない。引く処理はツールの中でやる。
法人を持っていて、そこから役員報酬を受け取っている場合は、役員報酬の年額を給与収入として入れる。事業所得だけの人は0のままでよい。
配偶者控除の対象になる配偶者がいるかどうかと、扶養親族の人数を入れる。配偶者控除の対象は、配偶者の合計所得が58万円以下の場合だ。扶養親族は年齢で3つに分けてある。
| 区分 | 対象 | 所得税の控除額 | 住民税の控除額 |
|---|---|---|---|
| 一般の扶養親族 | 16〜18歳・23〜69歳 | 38万円 | 33万円 |
| 特定扶養親族 | 19〜22歳 | 63万円 | 45万円 |
| 老人扶養親族 | 70歳以上(同居の老親以外) | 48万円 | 38万円 |
16歳未満の子は扶養控除の対象外なので人数に入れない。同居している70歳以上の老親は、控除額が上の表と違うため、このツールでは扱っていない。該当する人は、実際の上限が試算とずれる。
その年に払った国民健康保険料と国民年金保険料の合計を入れる。「払った年」で数えるのがポイントで、前納した分も、原則として払った年の控除になる。生計を一にする家族の分を自分が払ったなら、その分も含められる。
会社員で給与がある人は、源泉徴収票の「社会保険料等の金額」に、自分で払った国保などを足す。
小規模企業共済の掛金と、iDeCo(個人型確定拠出年金)の掛金の年額を、合計して入れる。どちらも払った額が全額、所得から引ける。
注意が必要なのは、加入した年だ。年の途中で加入したなら、その年に払った月数分しか控除にならない。月7万円の共済に9月から入ったなら、1年目は9か月分で63万円だ。12か月分の84万円を入れてしまうと、控除を実際より多く見積もることになり、上限は低く出る側にずれる。年の途中で掛金を増やす予定がある場合も、増やした後の額まで先取りして入れない。すでに払った額をベースに入れ、実際に増やしたときに入れ直すほうがずれにくい。
生命保険料控除は、所得税と住民税で控除額が違う。所得税は一般・介護医療・個人年金の3つの枠で最大12万円。住民税は同じ3つの枠で最大7万円だ。同じ保険料を払っていても、住民税のほうが控除額は小さくなる。
このツールには、所得税の額と住民税の額を別々に入れる欄がある。保険会社から届く控除証明書や、確定申告書の計算欄で出てくる額を、それぞれ入れる。
住民税の額がわからなければ、空欄にしておけばよい。空欄の場合は、所得税の額の7割(上限7万円)で目安を出す。筆者の例(後述)で、住民税の額を正しく入れた場合と空欄にした場合を比べると、住民税の所得割は763,100円と763,400円で300円しか違わず、出てくる上限は同じ231,000円だった。目安として使う分には、空欄でも大きくはずれにくい。
医療費控除のように、所得税と住民税で同じ額になる控除は、この欄にまとめて入れる。一方、地震保険料控除のように、所得税と住民税で額が違うものは、小さいほうの住民税の額を入れておくと安全側になる。
寄附金控除(ふるさと納税そのもの)は入れない。上限を出すための試算なので、今回の寄附は含めない。
結果には、上限の目安に加えて、住民税の所得割額、所得税率、課税所得が出る。この3つは、上限がどう決まったかを自分で追えるように出している。
上限の大きさは、ほぼ住民税所得割額で決まる。所得割額が大きいほど、上限も大きくなる。所得割額が同じなら、所得税率が高いほど上限は大きくなる。この関係は、次の「前提と計算式」で式として示す。
このツールの計算は、総務省のふるさと納税ポータルサイトが示す控除の考え方に沿って作っている。対象は2026年(令和8年)中の寄附だ。2026年の所得にかかる所得税は令和8年分、住民税は令和9年度分になる。
ふるさと納税をすると、寄附額から2,000円を引いた額が、所得税と住民税から次の3つの形で控除される。
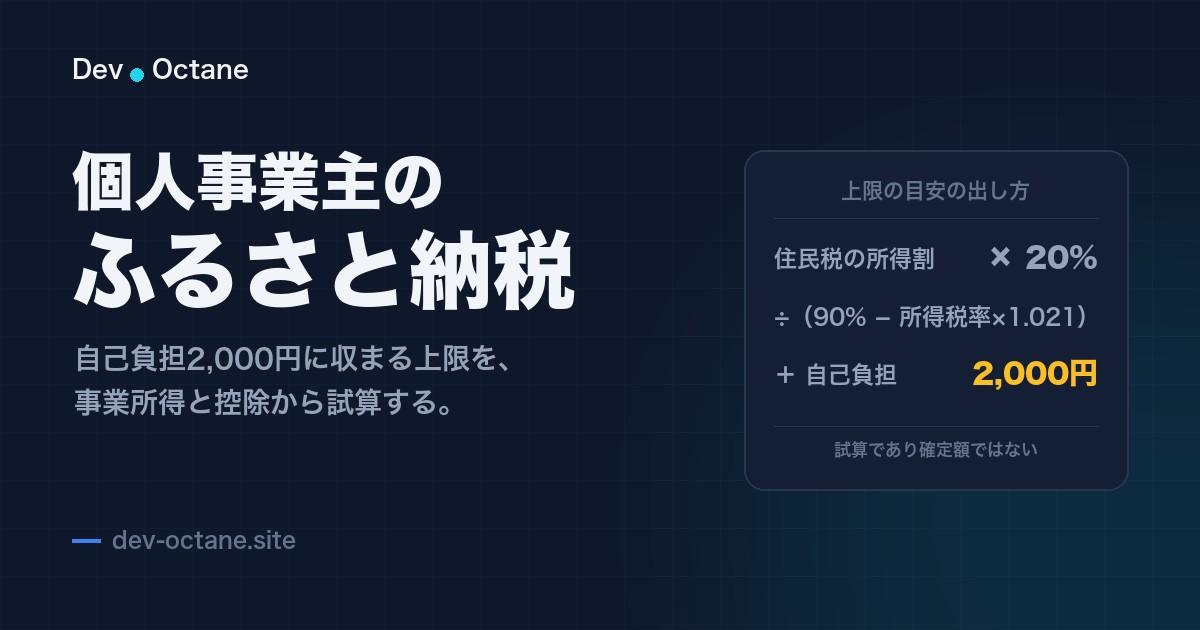
3の特例分には上限があり、**住民税の所得割額の20%**までしか控除されない。この上限に達する寄附額が、自己負担2,000円で収まる寄附額の上限になる。式にすると次のとおりだ。
上限 ≒ 住民税所得割額 × 20% ÷(90% − 所得税率 × 1.021)+ 2,000円「1.021」は、所得税に上乗せされる復興特別所得税(2.1%)の分だ。所得税率が高いほど分母が小さくなり、上限が大きくなる。
式に入れる所得税率は、実際に納めている所得税の税率ではなく、住民税の課税所得から「人的控除差調整額」を引いた額で判定する。地方税法が特例控除の割合を決める方法がそうなっているためだ。
人的控除差調整額は、所得税と住民税で人的控除(基礎控除や扶養控除など)の額が違う分の合計だ。このツールでは次の額を使っている。
| 項目 | 人的控除差 |
|---|---|
| 基礎控除(合計所得2,500万円以下) | 5万円 |
| 配偶者控除(本人の合計所得900万円以下) | 5万円 |
| 一般の扶養親族 | 1人あたり5万円 |
| 特定扶養親族 | 1人あたり18万円 |
| 老人扶養親族(同居の老親以外) | 1人あたり10万円 |
配偶者控除の人的控除差は、本人の合計所得が900万円を超えると、950万円以下で4万円、1,000万円以下で2万円と下がり、1,000万円を超えると0になる。
判定に使う税率は、所得税の速算表の区分と同じだ。
| 判定に使う額 | 所得税率 |
|---|---|
| 195万円以下 | 5% |
| 195万円超 330万円以下 | 10% |
| 330万円超 695万円以下 | 20% |
| 695万円超 900万円以下 | 23% |
| 900万円超 1,800万円以下 | 33% |
| 1,800万円超 4,000万円以下 | 40% |
| 4,000万円超 | 45% |
住民税の所得割は、課税所得 × 10%(市町村6%+道府県4%。政令市は8%と2%で、合計は同じ)から、調整控除を引いた額だ。調整控除は、人的控除の差による住民税の負担増を和らげる仕組みで、次のとおり計算する。
課税所得は、合計所得(事業所得+給与所得)から各種控除を引き、1,000円未満を切り捨てた額だ。給与所得は、給与収入から給与所得控除を引いて出す。
所得税と住民税では、基礎控除の額が違う。所得税の基礎控除は、令和8年分から改正後の額になる(国税庁 No.1199。施行は令和8年12月1日)。
| 合計所得金額 | 所得税の基礎控除(令和8年分) | 住民税の基礎控除 |
|---|---|---|
| 489万円以下 | 104万円 | 43万円 |
| 489万円超 655万円以下 | 67万円 | 43万円 |
| 655万円超 2,350万円以下 | 62万円 | 43万円 |
合計所得が2,350万円を超えると、所得税の基礎控除は段階的に下がる(2,400万円まで48万円、2,450万円まで32万円、2,500万円まで16万円、それを超えると0)。住民税の基礎控除は、2,400万円までが43万円で、それを超えると下がる。
給与所得控除は、令和8年分・令和9年分の表で計算している(給与収入220万円以下は74万円。国税庁 No.1410。2026年12月1日施行)。住民税も同じ控除額で計算している。
試算を簡単にするため、次のものは入れていない。入れていないものは、ほとんどが控除を増やす側なので、実際の上限は試算より低くなる側にずれるものが多い。
| 入れていないもの | 実際の上限への影響 |
|---|---|
| 住宅ローン控除 | 下がることがある(後述) |
| 寡婦・ひとり親・障害者・勤労学生の控除 | 控除が増えるので下がる |
| 配偶者特別控除 | 控除が増えるので下がる |
| 特定親族特別控除 | 控除が増えるので下がる |
| 雑損控除 | 控除が増えるので下がる |
| 同居の老親の扶養控除、老人の配偶者控除 | 控除が増えるので下がる |
| 分離課税の所得(株式の譲渡益など) | 申告する場合は変わる |
| 住民税の非課税限度額 | 所得が低い場合は上限0になる |
| 自治体独自の超過課税 | わずかにずれる |
この表の項目に当てはまる人は、試算の上限をそのまま使わず、より低い額にとどめたほうがよい。
令和8年度の税制改正で、ふるさと納税に関係する変更がいくつか決まっている。2026年の寄附の上限にどう効くかを整理しておく。
所得税の基礎控除の引き上げ: 令和8年分から、合計所得が2,350万円以下の人の基礎控除が4万円上がり、合計所得489万円以下なら104万円になる(国税庁 No.1199)。このツールの所得税側はこの額で計算している。
給与所得控除の最低保障額の引き上げ: 令和8年分・令和9年分は、給与収入220万円以下の給与所得控除が74万円になる(国税庁 No.1410。2026年12月1日施行)。このツールはこの表で計算している。給与収入69万1,000円以上220万円未満の人は、国税庁の別表で給与所得を出す決まりがあり、ツールの計算とわずかにずれることがある。
特例控除額の上限(令和10年度分以後): ふるさと納税の特例分の控除に、道府県民税77万2千円・市町村民税115万8千円(指定都市は38万6千円・154万4千円)という上限が新たにかかる。適用は令和10年度分以後の住民税で、2026年の寄附には関係しない。影響が出るのは、所得割額が非常に大きい高所得の人に限られる(財務省 令和8年度税制改正の大綱)。
上限の計算は、フリーランスだと会社員より一手間多い。読み違えやすい点を3つ挙げる。
会社員の場合、前年の源泉徴収票を手元に置けば、今年の上限もほぼ同じ水準で見込める。給与がほとんど変わらないからだ。
フリーランスは違う。売上は案件の入れ替わりで動くし、経費は年末の駆け込み購入や、12月に支払う年払いのサービスで変わる。共済やiDeCoの掛金も、年の途中で増やすかもしれない。
つまり、いまの時点で出せる上限は「現時点の見込みに基づく目安」でしかない。寄附は12月31日までの分が2026年の寄附になるので、12月の時点でもう一度、売上と経費を見直して再計算するのが確実だ。
世の中に出回っている早見表は、「給与収入」と「家族構成」で引く表だ。会社員は、給与収入から給与所得控除を引き、社会保険料が給与の約15%という前提を置けば、収入だけで上限が決まる。
事業所得のフリーランスには、この前提が3つ当てはまらない。1つめは、給与所得控除がないこと。事業所得は、経費と青色申告特別控除を引くだけだ。2つめは、社会保険料が給与の約15%にならないこと。国保と国民年金は、所得に応じて決まり、上限もある。3つめは、小規模企業共済やiDeCoの掛金が大きいこと。月数万円の掛金を払っていると、年間で数十万〜百万円を超える控除になる。これを無視すると、上限が実態より高く出る。
つまり、「年収500万円の会社員の上限」を、「売上500万円のフリーランス」にそのまま当てはめると、控除の差の分だけずれる。
ふるさと納税のワンストップ特例は、確定申告が不要な給与所得者などが、寄附先を5つの自治体以内にした場合に、申請書を出すだけで寄附金控除を受けられる制度だ(総務省)。
フリーランスは、事業所得があって確定申告をする。確定申告をする人は、ワンストップ特例は使えず、確定申告で寄附金控除を申告する必要がある。申告をしたあとでは、ワンストップ特例の申請は無効になる扱いだ。
確定申告をするなら、寄附先が6つ以上になっても問題ない。自治体から届く受領証明書を保管して、申告書に寄附金控除として入れる。筆者も確定申告をしているので、ワンストップ特例は使えない。申告の際は、寄附額から2,000円を引いた額が所得税の所得控除になり、住民税の控除は翌年度の住民税から差し引かれる。
このツールは、住宅ローン控除を入れていない。住宅ローン控除を受けている人は、実際の上限が試算より下がることがある。
住宅ローン控除は、まず所得税から差し引かれ、引ききれなかった分が住民税から差し引かれる仕組みがある。ふるさと納税による所得税の減額と、住宅ローン控除が同じ所得税枠を取り合う形になるため、併用すると住民税側の控除枠が減り、上限が下がると説明されることが多い。ただし、解説によって上限への影響の説明が分かれており、この記事では上限が具体的にいくら下がるかまでは示せない。
住宅ローン控除を受けている人は、次のようにするのが安全だ。
住宅ローン控除以外にも、前の表で挙げた入れていない控除がある人は、同じように考えるのがよい。
ツールの数字が正しいかを、手で追って確かめてみる。2つの例を使う。
総務省が示す上限額の目安のうち、給与収入500万円の例は、独身で6.1万円、配偶者(控除対象)ありで4.9万円だ。社会保険料を給与の約15%(75万円)で置いて、ツールで同じ条件を入れると、同じ値が出る。
まず独身の場合を追う。
給与所得 = 500万円 −(500万円 × 20% + 44万円)= 356万円
所得税: 基礎控除104万円 + 社会保険料75万円 = 179万円 → 課税所得177万円
住民税: 基礎控除43万円 + 社会保険料75万円 = 118万円 → 課税所得238万円
調整控除: 人的控除差5万円。(5万円 −(238万円 − 200万円))が負になるので、最低の2,500円
所得割額 = 238万円 × 10% − 2,500円 = 235,500円
判定額 = 238万円 − 5万円 = 233万円 → 195万円超330万円以下で、所得税率10%
上限 = 235,500円 × 20% ÷(90% − 10% × 1.021)+ 2,000円
     = 47,100円 ÷ 0.7979 + 2,000円 ≒ 61,030円 → 61,000円
次に、配偶者控除の対象の配偶者がいる場合。
所得税: 基礎控除104万円 + 配偶者控除38万円 + 社会保険料75万円 = 217万円 → 課税所得139万円
住民税: 基礎控除43万円 + 配偶者控除33万円 + 社会保険料75万円 = 151万円 → 課税所得205万円
調整控除: 人的控除差10万円(基礎5万円+配偶者5万円)
         (10万円 −(205万円 − 200万円))× 5% = 2,500円
所得割額 = 205万円 × 10% − 2,500円 = 202,500円
判定額 = 205万円 − 10万円 = 195万円 → 195万円以下で、所得税率5%
上限 = 202,500円 × 20% ÷(90% − 5% × 1.021)+ 2,000円
     = 40,500円 ÷ 0.84895 + 2,000円 ≒ 49,705円 → 49,000円
どちらも、総務省の目安(6.1万円・4.9万円)と一致する。
上限が一致しても、自己負担が2,000円とは限らない
独身の例で、上の式から出した61,000円を実際に寄附したと仮定して、所得税側の減額を実際の税率で計算し直すと、自己負担が約5,000円になる(シミュレーターは、この差を「自己負担が約◯円になる見込み」として結果の欄に出す)。所得税の課税所得は177万円で、実際は5%の帯にいる。一方、特例控除の割合の判定は233万円相当の10%で行う。この食い違いの分、控除が足りなくなる。
令和8年分から所得税の基礎控除が大きくなり、住民税の基礎控除(43万円)との差が、判定で引く5万円より大きくなったことが理由と筆者は読んでいるが、総務省の説明を確認したわけではない。同じ計算を配偶者ありの例や、後述の筆者の例で試すと、自己負担はちょうど2,000円になった。食い違いが出るのは、判定に使う区分と実際の税率の区分が違う、境目付近の人だと考えられる。
つまり、上限の式を機械的に当てはめた額が、そのまま「自己負担2,000円ぴったり」になるとは限らない。所得が低めで、所得税の区分が境目に近い人は、特に余裕を持たせたほうがよい。
もう一つは、筆者自身の2026年の試算だ。Zenn の本の第7章で扱ったものと同じ数字を使う。実際に寄附した額ではなく、あくまで上限の試算である。
| 項目 | 金額 |
|---|---|
| 事業所得 | 10,752,250円 |
| 社会保険料(国保・国民年金) | 1,379,940円 |
| 小規模企業共済+iDeCo | 1,230,000円 |
| 生命保険料控除 所得税 | 75,924円 |
| 生命保険料控除 住民税 | 56,000円 |
共済とiDeCoの内訳は、iDeCoが月5万円×12か月の60万円、共済が月7万円×9か月の63万円で、合計123万円だ。共済は2026年に加入したので、9か月分しか控除にならない。
合計所得 = 10,752,250円(給与なし)
所得税: 基礎控除62万円(655万円超) + 社会保険料1,379,940円 + 共済・iDeCo 1,230,000円 + 生命保険料75,924円
       = 3,305,864円 → 課税所得7,446,000円
住民税: 基礎控除43万円 + 社会保険料1,379,940円 + 共済・iDeCo 1,230,000円 + 生命保険料56,000円
       = 3,095,940円 → 課税所得7,656,000円
調整控除: 人的控除差5万円が(課税所得 − 200万円)を大きく下回るので、最低の2,500円
所得割額 = 765,600円 − 2,500円 = 763,100円
判定額 = 7,656,000円 − 5万円 = 7,606,000円 → 695万円超900万円以下で、所得税率23%
上限 = 763,100円 × 20% ÷(90% − 23% × 1.021)+ 2,000円
     = 152,620円 ÷ 0.66517 + 2,000円 ≒ 231,444円 → 約23.1万円
シミュレーターに同じ数字を入れると、231,000円と出る。この例では、所得税の課税所得(7,446,000円)も、判定額(7,606,000円)も、同じ23%の区分に入る。例1の独身のようなずれは出ない。
試算の上限は目安なので、どの額で寄附するかは自分で決めることになる。考え方を整理しておく。
上限を超えた分は、控除されない。 上限を超えて寄附しても、超えた分は税金から引かれず、そのまま自己負担になる。返礼品の価値と見比べて割に合うかは、個人の判断だ。
上限を下回った分は、枠が余るだけ。 逆に上限より少なく寄附しても、損をするわけではない。使える枠の一部を使わなかった、というだけだ。
つまり、見込みが外れたときに困るのは「超えた」ほうで、「下回った」ほうではない。上限ぎりぎりを狙うより、少し余裕を残すほうが、見込み違いが起きたときに痛くない。
年末に向けて所得が変わりそうな年は、寄附を複数回に分ける方法もある。先に、上限を少なめに見積もった額を寄附しておく。12月に売上と経費がほぼ確定した時点で再計算して、残りを足す。年末の数字を見てから最終的な額を決められる。
顧問税理士はつけていない。勘定科目などで迷ったときは、税理士の友人に聞くことはある。ふるさと納税の上限は、毎年自分で計算して出している。
給与収入の欄と、事業所得の欄の両方に入れる。会社員をしながら副業をしている人は、この入れ方になる。社会保険料は、源泉徴収票の「社会保険料等の金額」に、自分で払った国保などを足した額を入れる。
役員報酬を給与収入の欄に入れれば、試算はできる。法人が払う社会保険料は、役員個人の社会保険料控除として、源泉徴収票の金額を入れる。法人化するかどうか迷っている段階なら、法人化シミュレーターで手取りの差を先に見るとよい。
その年の1月1日から12月31日までの寄附が、その年の分になる。確定申告は翌年3月15日までだ。寄附が年をまたぐかどうかは、自治体やポータルサイトによって決済日の扱いが違う場合があるので、年末の駆け込みのときは、各サイトの案内を確認したい。
年の初めのうちは、去年の実績を入れて目安を出してかまわない。ただ、フリーランスは年ごとの所得の差が大きいので、年末が近づくにつれて、今年の見込みに入れ替えて再計算するのがよい。
上限の範囲内で寄附したときに、自己負担が2,000円に収まるのが基本だ。ただし、検算の例1で示したように、上限の式と実際の所得税率の区分がずれる場合は、数千円の差が出ることがある。住宅ローン控除などの影響でも変わる。
所得が少なく、住民税の所得割がゼロになる場合は、特例分の控除が受けられないので、上限は0と出る。この場合、寄附しても控除が受けられず、寄附額がそのまま自己負担になる。
上限の計算は、式に沿って手順を踏めば自分でできる。ただし、住宅ローン控除や、入れていない控除がある場合は、税理士や自治体の窓口で確認するほうが確実だ。
制度の記述は、総務省、国税庁、財務省の公表資料に基づいている。ただし、試算は入れていない控除や、年末までに動く数字の影響を受ける。目安であり、確定額ではない。
計算の根拠にしたのは、次の公的な資料だ。
筆者は税理士ではなく、この記事は税務相談ではない。判断に迷う場合は、お住まいの自治体の窓口や税理士に確認してほしい。
ふるさと納税の上限は、住民税の所得割額から逆算する。フリーランスは、事業所得、国保、共済・iDeCoの掛金が自分の数字で動くので、会社員の早見表より、自分で計算したほうが実態に近づく。
独立1年目に何もしなかった枠は、取り戻せない。計算の手間で寄附を先延ばしにしないための道具として、このシミュレーターを使ってもらえればと思う。
税額の話は、他人の数字を読んでも自分の判断材料になりません。売上と経費を入れれば、個人事業と法人の手取り差と、その分岐点になる売上額が出ます。ブラウザ内で計算するので、入力した数字はどこにも送られません。
法人化シミュレーターで試算するフリーランスエンジニアの税金・積立・口座管理を自動化するWebアプリ「フリーランス金銭プランナー」を個人開発した。所得税・住民税・消費税・国保を自動計算し、毎月の積立目標と使える金額をリアルタイムに算出する仕組みと技術スタック、freee連携を紹介する。
個人事業主のまま続けるか法人化するか、年間売上と経費を入れるだけで手取りの差を試算できるシミュレーターを公開。増える負担(均等割7万円・社会保険加入・決算の手間・設立費用)と分岐点の考え方、試算結果の読み方、株式会社と合同会社の違い、法人化の流れも解説する。
フリーランスは毎月いくら税金を貯めるべきか。売上1,440万円(月120万円×12)の実額で、所得税・予定納税・住民税・国保・消費税の支払月を月別に並べ、積立額と口座が足りなくなる月の見つけ方を、自分の予定納税の減額申請の実例つきで計算した。