フリーランス資金繰り
フリーランスの資金繰りと賠償リスクの実態
独立直後に手元資金100万円が2ヶ月で50万円まで減った実体験と、直請け3契約の入金サイト実数を公開。フリーランス新法の60日ルール、賠償責任保険が不要だった理由、即日払い(ファクタリング)を使わなかった判断基準までを、フリーランス2年目の実数で検証する。
2026.09.1533 min
このサイトでは「税金の取り分けは売上の30〜35%」と書いてきた。目安としては間違っていない。ただ、フリーランス2年目の自分は、その先の「毎月いくら貯めればいいのか」が、今でもはっきり見えていない。
見えていない理由ははっきりしている。支払いが月によってバラバラだからだ。3月に所得税と消費税、6月に住民税の1期目、7月と11月に予定納税。毎月同じ額が出ていくわけではない。しかも先日まで、予定納税は払いすぎても確定申告で戻ることを知らず、第2期を満額で払うところだった。
そこで、サイトに載せている月収120万円(税抜)の試算を使って、支払月ごとの実額カレンダーを作り直した。この記事でわかるのは次の3つだ。
数字は月収120万円の手取り記事とマイクロ法人の記事に公開済みのものをそのまま使う。支払月と制度の説明は、国税庁・川崎市・神奈川県・日本年金機構の公式情報で確認した。
この記事の数字の前提
使うのは「月120万円(税抜)が1年間続いた場合」の概算で、実績ではない。実際の売上は2025年・2026年見込みとも年約1,200万円だ。居住地は川崎市多摩区、29歳(国保の介護分なし)、青色申告、iDeCo・小規模企業共済あり、という公開記事と同じ条件で計算している。自治体・所得・控除が違えば金額も月も変わる。確定申告前の判断は税理士に確認してほしい。
先に結論を書く。
| 項目 | 実額(月120万円×12の試算) |
|---|---|
| 年間の税・社会保険の合計 | 約409万円 |
| 毎月の積立額(÷12) | 約34.0万円(売上の約28%) |
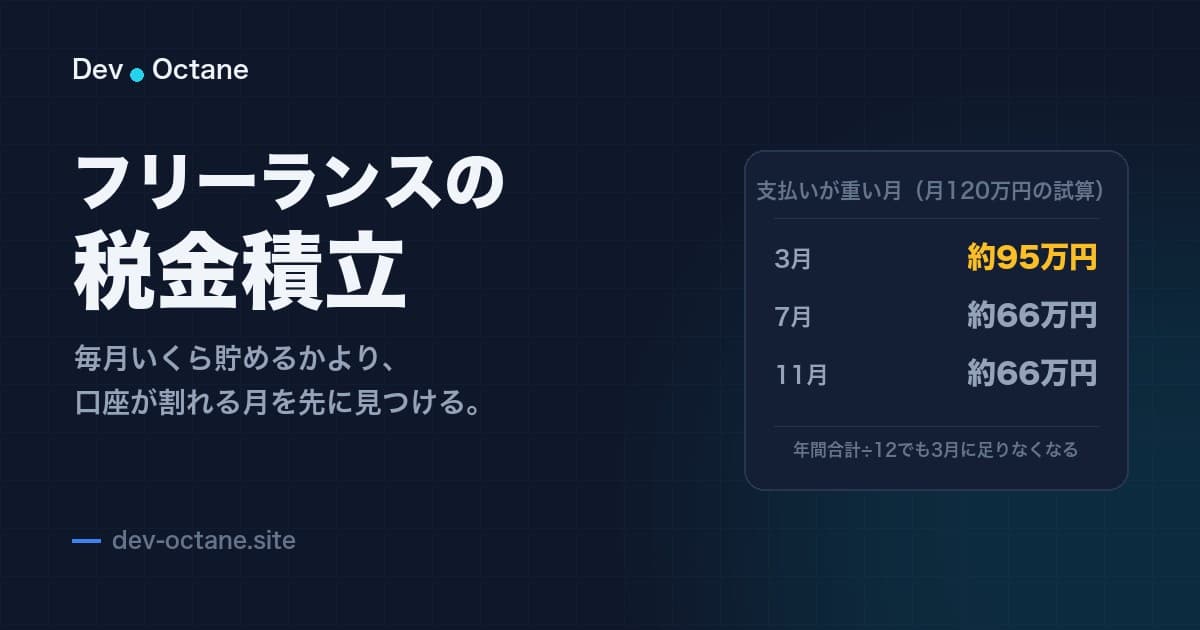
| 最も支払いが重い月 | 3月(約95万円)、7月・11月(各約66万円) |
| ゼロから積み立てると足りなくなる月 | 3月が最大。1月・4月・7月・8月・11月も一時的に割れる |
| 必要な「最初の上乗せ」 | 約40万円(これが、積立口座に最初から置いておく額になる) |
毎月34万円を貯めても、ゼロから始めると3月に約40万円足りなくなる。年間で見れば収支は合うのに、支払いが特定の月に偏るせいで、その月だけ口座が割れる。この記事の中心は、この「割れる月」の見つけ方だ。
まず、1年間に払う額を税目ごとに並べる。出典はすべて公開済みの記事か公式情報だ。
| 税目・保険 | 年額 | 払う時期 | 出典・根拠 |
|---|---|---|---|
| 所得税(復興特別所得税込み) | 約164万円 | 7月・11月(予定納税)+3月(精算) | 月120万円の記事の表B |
| 住民税 | 約98万円 | 6月・8月・10月・翌1月(4期) | 同上。納期は川崎市 |
| 国民健康保険 | 96万円 | 6月〜翌3月(10期) | マイクロ法人の記事。納期は川崎市 |
| 国民年金 | 約21.5万円(月17,920円) | 毎月(対象月の翌月末) | 日本年金機構 |
| 消費税(2割特例・通年適用の概算) | 約29万円 | 翌年3月 | 月120万円の記事 |
| 合計 | 約409万円 |
3点だけ補足する。
国民年金は1年前納で割引があるが、月120万円の記事と同じく、割引前の月17,920円×12か月で計算している。前納する人は支払いが年1回に寄るので、後述のカレンダーとは別に考えてほしい。
**個人事業税は、この表に入れていない。**自分は2026年10月3日に川崎県税事務所へ照会して、課税対象外との回答を得た(通知も2年連続で来ていない)。ただし業種によっては課税される(神奈川県の請負業のページ)。課税される人は、月120万円の記事の試算(年約51万円、8月と11月に約25.5万円ずつ。神奈川県)を8月と11月に足してほしい。所得税・住民税が少し下がるので、その場合の年間合計は約437万円、毎月の積立額は約36.5万円になる。管轄の県税事務所への確認は、自分で済ませておくと安心だ。
消費税の29万円は、2026年の実際の見込みとは別物だ。2割特例を通年で使えた場合の概算で、2026年分の実際は10〜12月の3か月だけなので約6万円になる。2027年分以降は2割特例も3割特例も使えず、金額が変わる。これは後半で書く。
国保の96万円は、川崎市の令和8年度の賦課限度額(29歳は介護分なしで医療分67万円+後期高齢者支援金等分26万円+子ども・子育て支援金分3万円)にちょうど当たる。上限に達している人は、所得が増えても国保は増えない。一方で、上限の手前にいる人は、所得が増えるほど国保も増える。積立額を出すときは、まず自分の国保が上限に達しているかを確認してほしい。
年間の内訳を支払月に置き直す。金額は万円単位に丸めている。
| 月 | 所得税 | 住民税 | 国保 | 国民年金 | 消費税 | 合計 |
|---|---|---|---|---|---|---|
| 1月 | 24.5 | 9.6 | 1.8 | 35.9 | ||
| 2月 | 9.6 | 1.8 | 11.4 | |||
| 3月 | 54.7(精算) | 9.6 | 1.8 | 29.0 | 95.1 | |
| 4月 | 1.8 | 1.8 | ||||
| 5月 | 1.8 | 1.8 | ||||
| 6月 | 24.5 | 9.6 | 1.8 | 35.9 | ||
| 7月 | 54.7(予定納税 第1期) | 9.6 | 1.8 | 66.1 | ||
| 8月 | 24.5 | 9.6 | 1.8 | 35.9 | ||
| 9月 | 9.6 | 1.8 | 11.4 | |||
| 10月 | 24.5 | 9.6 | 1.8 | 35.9 | ||
| 11月 | 54.7(予定納税 第2期) | 9.6 | 1.8 | 66.1 | ||
| 12月 | 9.6 | 1.8 | 11.4 | |||
| 年間 | 164.0 | 98.0 | 96.0 | 21.5 | 29.0 | 408.5 |
(単位:万円。住民税の1期分は98万円÷4。国保の1期分は96万円÷10。四捨五入のため、表中の合計は0.1万円ずつずれることがある)
この表の読み方を3つ書く。
支払月は、公式情報で次のように確認した。
| 支払い | 時期 | 確認した内容 | 出典 |
|---|---|---|---|
| 所得税の予定納税 | 第1期 7/1〜7/31、第2期 11/1〜11/30 | 5月15日現在で確定している前年分の申告納税額(予定納税基準額)が15万円以上の人が対象。基準額の3分の1ずつを2回納付する | 国税庁 No.2040 |
| 確定申告と所得税の納付 | 2/16〜3/15 | 申告と納付の期限は、原則として翌年3月15日 | 国税庁 No.2020 |
| 住民税 | 6月・8月・10月・翌1月 | 普通徴収は通常年4回。納期限は各月の末日 | 川崎市 |
| 国保 | 6月〜翌3月(10期) | 納期限は原則として月末。土日祝にあたるときはその翌日 | 川崎市 |
| 国民年金 | 毎月 | 納付期限は対象月の翌月末日 | 日本年金機構 |
| 個人事業税(課税される人のみ。自分は対象外) | 8月・11月 | 原則として8月と11月の2回。税額が1万円以下なら8月に全額 | 神奈川県 |
| 消費税(個人事業者) | 翌年3月31日 | 確定申告の期限 | 国税庁 |
川崎市の国保は、年6回(偶数月)の年金天引きの人と、6月〜3月の10期の普通徴収の人がいる。自分は普通徴収なので、上の表は10期で組んだ。年金天引きではない。
川崎市の案内では、国保の保険料は6月に確定し、納入通知書は6月中旬に届く。自分が初めて通知を見て金額に驚いたのもこの時期だ。
カレンダーができたら、積立額は3ステップで出せる。
2までは誰でも出せる。このサイトで「30〜35%」と書いてきた目安は、ここの結果(408.5万円÷売上1,440万円=約28.4%)より少し高めだが、余裕を持たせた幅としては矛盾しない。ただ、3をやらないと、足りなくなる月が見えない。
毎月34.04万円(408.5÷12)を、1月初めにゼロの状態から積み立て始めた場合の残高を並べる。
| 月 | 積立 | 支払い | 月末の残高 |
|---|---|---|---|
| 1月 | +34.0 | ▲35.9 | ▲1.9 |
| 2月 | +34.0 | ▲11.4 | 20.8 |
| 3月 | +34.0 | ▲95.1 | ▲40.3 |
| 4月 | +34.0 | ▲1.8 | ▲8.0 |
| 5月 | +34.0 | ▲1.8 | 24.2 |
| 6月 | +34.0 | ▲35.9 | 22.3 |
| 7月 | +34.0 | ▲66.1 | ▲9.7 |
| 8月 | +34.0 | ▲35.9 | ▲11.6 |
| 9月 | +34.0 | ▲11.4 | 11.1 |
| 10月 | +34.0 | ▲35.9 | 9.2 |
| 11月 | +34.0 | ▲66.1 | ▲22.9 |
| 12月 | +34.0 | ▲11.4 | ▲0.2 |
(単位:万円。積立は月初に入れて、同じ月の支払いを引く想定)
ゼロから始めた年は、1月に約2万円、3月に約40万円、4月に約8万円、7月に約10万円、8月に約12万円、11月に約23万円足りなくなる。12月末の残高はほぼゼロに戻るので、1年全体では収支が合っている。
この表の最小値(▲40.3万円)が、積立口座に最初から置いておくべき「上乗せ」額になる。 1月に約40万円を足してスタートすれば、1年を通して残高はマイナスにならない。毎月の積立額(34.0万円)とは別に、年に一度だけ必要な額だ。
税金だけを積み立てる口座なら、月約24.3万円
国保と国民年金は毎月ほぼ定額(約11.4万円)で出ていくので、生活口座から払う設計にしてもいい。その場合、税金用口座に貯めるのは所得税・住民税・消費税の年間約291万円で、月約24.3万円。同じ方法で残高を並べると、3月に約35万円、4月に約11万円、7月と8月に約18万円、11月に約24万円足りなくなる。必要な上乗せは約35万円だ。
上の計算は、売上が毎月同じで、税額が1年前から変わらない前提だった。現実はそうならない。足りなくなる月を、自分の口座で見つける手順を書く。
大事なのは4番目で、月単位ではなく日付単位で並べることだ。同じ月に入金も出金もあっても、出金が入金より先に来れば、その日の残高は足りなくなる。
自分の場合、この4番目をやって、10月に約8万円足りなくなる見込みが事前にわかった。
10月は、月末に取引先から売上が入る前に、次のものが先に出ていく。
25日が日曜日だったので引き落としは26日になるが、その前後に、入金が先か出金が先かで残高が変わる。固定の出金とカード、それに安全分(余裕として見る5万円)を足した必要額は約100万円。一方、25日の朝の見込み残高は約91万円で、約8万円足りなかった。
足りないとわかったのは、引き落としの前だった。10月3日に私用口座から約9万円を事業用口座に入れて(事業主借として記帳)、解消した。必要額に対して余裕が約1万円残る計算になった。
この計算は、freeeに入っている取引データをClaude Codeのエージェントに読ませて出している。入金予定と出金予定を日付順に並べる作業は、人間が表計算ソフトでやってもできる。ただ、毎月やるなら手作業は続かない。大事なのは道具ではなく、「向こう1か月の残高を日付単位で見る」ことを毎月の習慣にすることだ。
入金の遅れも、不足の原因になる
入金予定の日が1日ずれるだけで、残高が割れる月がある。自分の10月も、別の取引先からの入金(約22万円)が26日以降にずれると、さらに22万円足りなくなる見込みだった。入金が遅れた場合の最悪ケースも、計算に入れておいたほうがいい。
ここで、冒頭で触れた予定納税の話をする。自分がいちばん取り違えていた部分だ。
予定納税は、前年の所得税が15万円以上あった人が、その年の所得税の一部を前払いする制度だ。国税庁の説明を要約すると、次のようになる。
| 項目 | 内容 |
|---|---|
| 対象 | 5月15日現在で確定している前年分の申告納税額(予定納税基準額)が15万円以上の人 |
| 通知 | 6月15日までに、税務署から書面またはe-Taxで届く |
| 納付額 | 予定納税基準額の3分の1ずつを2回 |
| 納期 | 第1期 7月1日〜7月31日、第2期 11月1日〜11月30日 |
| 精算 | 翌年の確定申告で、計算した税額から予定納税額を差し引く |
つまり、予定納税は前年の税額を基準に、今年の税金を先に払う制度だ。今年の所得が前年より減っても、通知された額を払う。そして翌年の確定申告で、実際の税額との差を精算する。払いすぎていれば還付される。
自分は、この「払いすぎても確定申告で戻る」ことを知らなかった。通知が来たら、満額で払うものだと思っていた。
2026年分の予定納税は、前年(2025年分)の申告納税額が基準になっている。
10月時点の試算では、2026年分の所得税の年税額は約137万円。取引先から源泉徴収で差し引かれる分が約59万円あるので、確定申告で実際に納める額は約78万円になる見込みだ。
予定納税を2回とも満額で払うと、合計約96万円。約18万円を払いすぎて、2027年3月に還付される計算になる。
この「約18万円」は、損をするお金ではない。確定申告で戻ってくる。ただ、戻ってくるまでの数か月、約18万円が手元から消える。口座が足りなくなる月を作るのは、こういう払いすぎだ。
予定納税を減らすための手続が、減額申請(減額承認申請)だ。国税庁の手続案内によれば、期限と基準日は次のとおり。
| 申請 | 見積りの基準日 | 提出期限 | 減らせる範囲 |
|---|---|---|---|
| 7月の減額申請 | 6月30日の現況 | 7月1日〜7月15日 | 第1期・第2期 |
| 11月の減額申請 | 10月31日の現況 | 11月1日〜11月15日 | 第2期のみ |
提出期限が土日祝にあたるときは、その翌日が期限になる。2026年の11月15日は日曜日なので、期限は**11月16日(月)**だ。条件は、基準日の現況で見積もったその年の申告納税額が、通知された予定納税基準額に満たないと見込まれる場合。申請すると、税務署が承認・一部承認・却下のいずれかを決めて、結果を書面かe-Taxで知らせる。
自分は今、この11月の減額申請を検討している。試算では、承認されれば第2期の納付額が約48万円から約16万円に下がり、11月30日に払う額が約32万円減る。その代わり、2027年3月の精算が「約18万円の還付」から「約15万円の納付」に変わる。
減額するかどうかは、損得ではなく資金繰りの問題だ。減額しなければ約18万円が3月に戻る。減額すれば、11月に手元に残るお金が増える代わりに、3月に約15万円払う。どちらが正しいということはない。ただ、上の表では第2期を試算の約55万円で置いているので、実額の減少幅(約32万円)を引くと、11月のカレンダー上の支払いは約66万円から約34万円に下がる。11月が積立口座の「割れる月」なら、減額申請はその対策になる。
減額申請の見積りは概算で出すしかない
申請書には、10月31日現在の状況で今年の所得と税額を見積もって書く。11〜12月の売上と経費は推定になるので、見積りを低く出しすぎると、結果的に3月の納付が増える。見積りに不安があるときは、管轄の税務署か税理士に確認してほしい。この記事の数字は、自分の場合の試算であって、承認を約束するものではない。
予定納税の対象でない最初の年(独立1年目)は、7月も11月も払わない。その代わり、翌年3月にまとめて請求が来る。1年目の積立では、3月の分も考える必要がある。
カレンダーの消費税29万円は、前に書いたとおり2割特例を通年で使えた場合の概算だ。実際は、2割特例は個人事業者の場合2026年分が最後になる。
| 年分 | 消費税の納税方法 | 納税額(試算) | 支払月 |
|---|---|---|---|
| 2026年分 | 2割特例(10〜12月の3か月分) | 約6万円 | 2027年3月 |
| 2027年分以降 | 簡易課税(第5種・みなし仕入率50%)の見込み | 約72万円 | 2028年3月(年1回の中間申告がある場合は8月末にも) |
2027年分以降の約72万円は、年間の税抜売上1,440万円に上乗せして受け取る消費税144万円×(1−みなし仕入率50%)で計算した。2027年分は、基準期間(2025年)の売上が1,000万円を超えているので、3割特例の対象にもならない。簡易課税か原則課税に切り替わる見込みで、原則課税なら納税額はさらに変わる。
消費税が約72万円になると、年間の合計は約452万円、毎月の積立額は約37.6万円(売上の約31%)になる。2割特例が終わるだけで、積立額が月3.6万円ほど上がる。
もう一つ注意がある。個人事業者は、前年の消費税の年税額(国税分)が48万円を超えると、中間申告が必要になる。国税庁の案内では、48万円超400万円以下の場合は年1回で、期限は8月末だ。約72万円という試算では、国税分で48万円を超える可能性がある。その場合、3月の消費税のほかに、8月末にも支払いが増える。この点は、実際に自分の年税額が確定してから、国税庁の案内で確認し直す。
ここまで書いて、自分のことで見えていない部分も残っている。正直に書いておく。
月120万円の記事の表は、請求書に消費税を上乗せして受け取る前提で、受け取った消費税のうち納める分だけを引いている。この記事の積立額も、その延長だ。受け取った消費税相当額は、日常費に使わず、毎月別口座に移す。
年間の合計額としては、おおむね足りる。この記事の試算でも、約409万円は売上の約28%だった。ただ、支払いが3月・7月・11月に偏るので、ゼロから積み立てると3月を中心に足りなくなる月が出る。積立の月額とは別に、年初に約40万円の上乗せが必要だった。
前年の申告納税額(予定納税基準額)が15万円以上なら、対象になる。払わないと延滞税がかかる。今年の所得が大きく下がる見込みなら、減額申請で第1期・第2期(7月の申請)または第2期のみ(11月の申請)を減らせる。
確定申告で、計算した税額から予定納税額を差し引いて精算する。払いすぎていれば還付される。ただし、戻るのは翌年の確定申告の後なので、その間は手元から現金が減る。
1年目は、前年の所得がないので予定納税がなく、住民税も翌年6月から始まる。ただ、その分、2年目の6月に住民税が一気に来る。1年目の積立を軽くしても、2年目の支払いは消えない。年間の見込み額を出して、1年目から積み立てておくほうが、2年目の夏に困らない。
川崎市の場合、国保は前年の所得をもとに6月に確定し、6月中旬に納入通知書が届く。住民税の通知は、市の案内に沿って確認してほしい。国保が確定するまでは、前年の通知書か、市が出している試算ページで見積もる。
年1回の見積りなら、表計算ソフトで十分できる。続かなくなるのは、毎月の入出金を日付順に並べる作業のほうだ。会計ソフトに口座を連携しておくと、実績が自動で入るので、足りなくなる月を見つけやすい。
自分の売上と税額で、この表を作り直すのがいちばん早い。自分は同じ計算を毎回手でやるのが面倒で、フリーランス金銭プランナーという個人開発のツールを作った。売上を入れると所得税・住民税・消費税・国保を自動で計算して、毎月の積立目標を出す。現在は非公開で、作った経緯は記事に書いた。
手取りの全体像は月収120万円の手取り記事に、取り分けの考え方と確定申告の流れは確定申告・節税完全ガイドに書いた。独立直後の資金繰りが厳しかった話はフリーランスの資金繰りと賠償リスクの実態にまとめている。
売上も家族構成も住んでいる自治体も違えば、答えは変わります。自分の売上を入れると、個人事業のままと法人成りで手取りがどれだけ変わるかがその場で出ます。登録も課金もありません。
法人化シミュレーターで試算する独立直後に手元資金100万円が2ヶ月で50万円まで減った実体験と、直請け3契約の入金サイト実数を公開。フリーランス新法の60日ルール、賠償責任保険が不要だった理由、即日払い(ファクタリング)を使わなかった判断基準までを、フリーランス2年目の実数で検証する。
フリーランスエンジニアの税金・積立・口座管理を自動化するWebアプリ「フリーランス金銭プランナー」を個人開発した。所得税・住民税・消費税・国保を自動計算し、毎月の積立目標と使える金額をリアルタイムに算出する仕組みと技術スタックを紹介する。
個人事業主のまま続けるか法人化するか、年間売上と経費を入れるだけで手取りの差を試算できるシミュレーターを公開。増える負担(均等割7万円・社会保険加入)と分岐点の考え方も解説する。